2026年前三季度,税收收入同比增长6.1%,土地出让收入下降27.9%;社会保障和就业、卫生健康支出分别增长5.2%和7.7%,节能环保、农林水等支出则下降。这些变化说明,财政收支的增长并不均匀。两套预算的不同走势,以及收入和支出内部的差异,比单看一个总增速更能说明这份数据的特点。
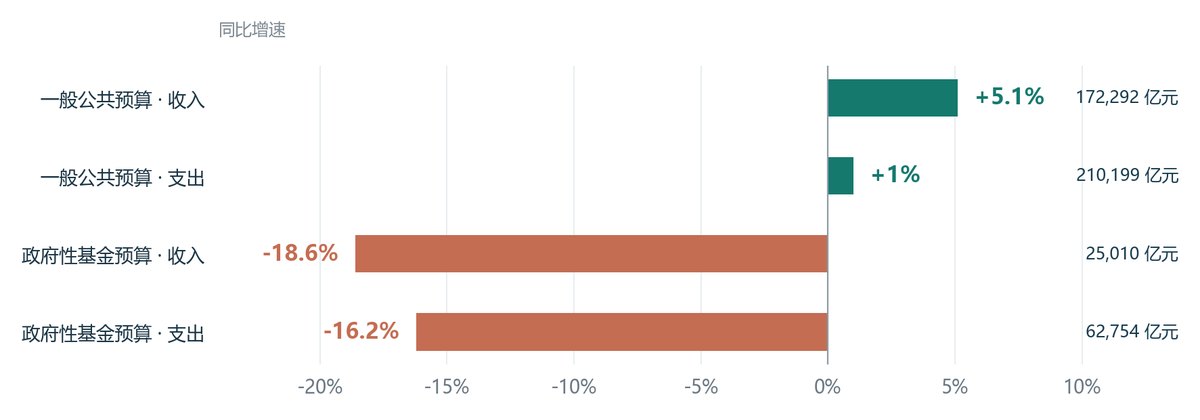
两套预算呈现不同走势。金额和同比均为2026年1-9月累计口径。
2026年前三季度预算收支与收入构成
| 指标 | 金额(亿元) | 同比(%) |
|---|---|---|
| 全国一般公共预算收入 | 172292 | 5.1 |
| 全国税收收入 | 140706 | 6.1 |
| 非税收入 | 31586 | 1.2 |
| 中央一般公共预算收入 | 76699 | 8.3 |
| 地方一般公共预算本级收入 | 95593 | 2.7 |
| 全国一般公共预算支出 | 210199 | 1 |
| 中央一般公共预算本级支出 | 32820 | 5.8 |
| 地方一般公共预算支出 | 177379 | 0.2 |
| 全国政府性基金预算收入 | 25010 | -18.6 |
| 中央政府性基金预算收入 | 3682 | 12.4 |
| 地方政府性基金预算本级收入 | 21328 | -22.3 |
| 国有土地使用权出让收入 | 16087 | -27.9 |
| 全国政府性基金预算支出 | 62754 | -16.2 |
| 中央政府性基金预算本级支出 | 3692 | -54.4 |
| 地方政府性基金预算支出 | 59062 | -11.6 |
| 国有土地使用权出让收入相关支出 | 25565 | -18.5 |
一般公共预算收入增速比支出高4.1个百分点,但前三季度累计支出仍高于收入37,907亿元。政府性基金预算则是收入降幅比支出大2.4个百分点,累计支出高于收入37,744亿元。这些是所列收支的算术差额,不等同于预算赤字。两套预算走势不同,也意味着一般公共预算收入增长不能代表全部财政收入同步增长。
税收增速不同,实际规模也不同
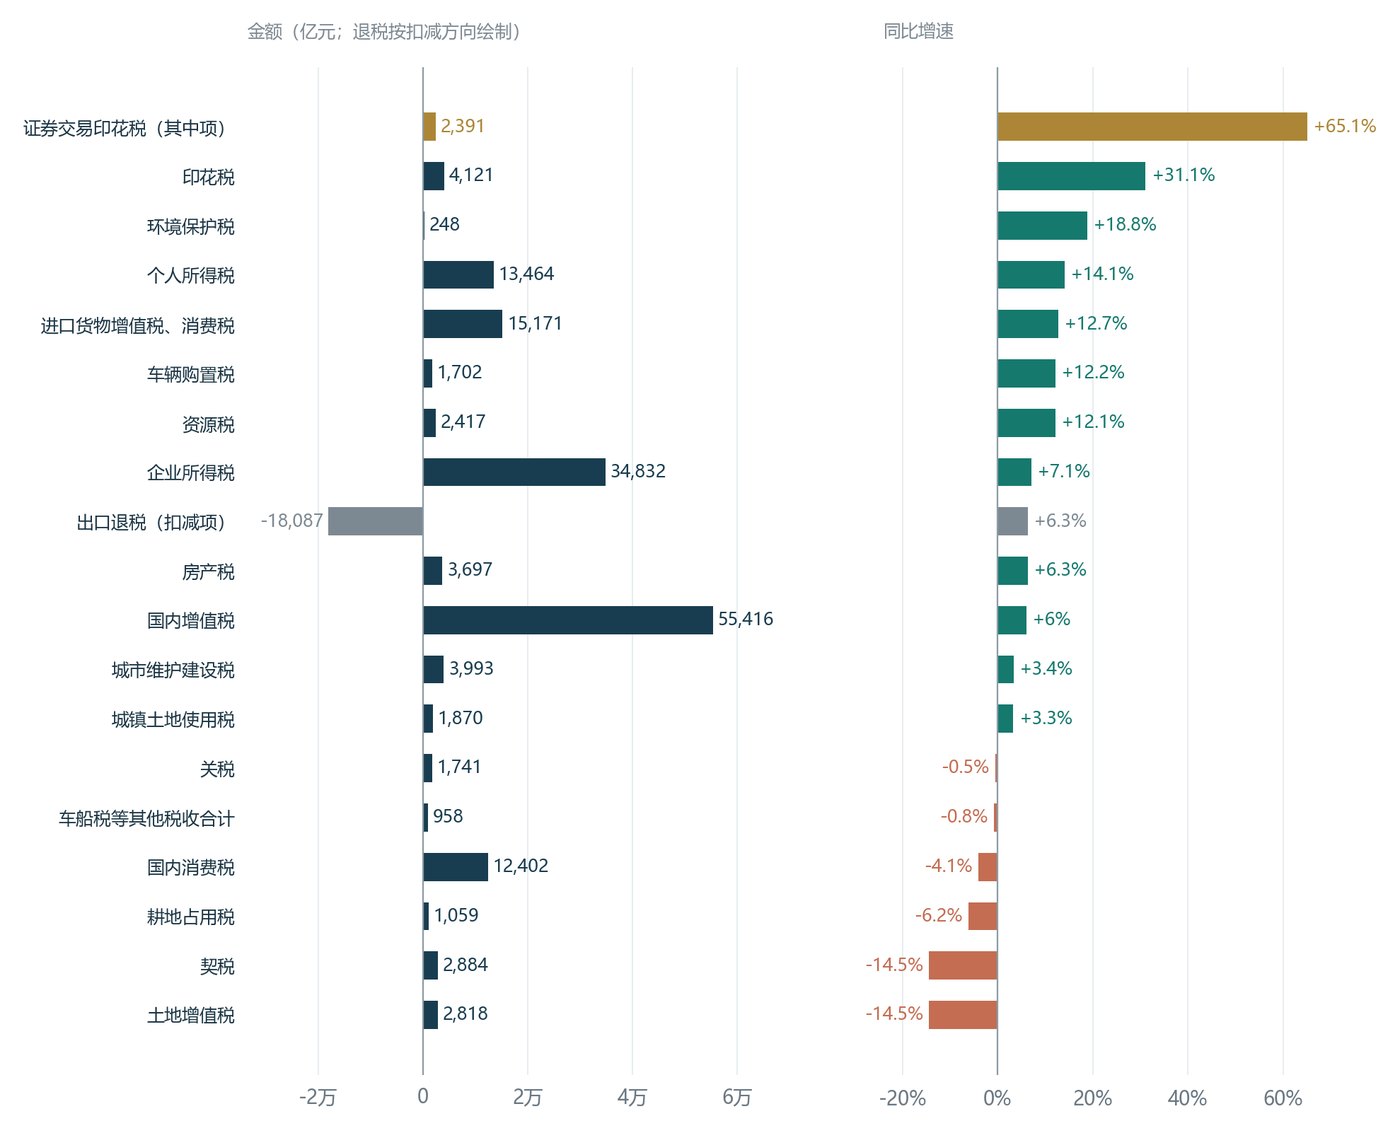
全部19项税收项目的金额与同比。证券交易印花税是印花税其中项;出口退税在金额轴按扣减方向绘制,+6.3%指退税金额增幅。其他税收全称见下表。
2026年前三季度主要税收项目
| 指标 | 金额(亿元) | 同比(%) |
|---|---|---|
| 国内增值税 | 55416 | 6 |
| 国内消费税 | 12402 | -4.1 |
| 企业所得税 | 34832 | 7.1 |
| 个人所得税 | 13464 | 14.1 |
| 进口货物增值税、消费税 | 15171 | 12.7 |
| 关税 | 1741 | -0.5 |
| 出口货物退增值税、消费税 | 18087 | 6.3 |
| 城市维护建设税 | 3993 | 3.4 |
| 车辆购置税 | 1702 | 12.2 |
| 印花税 | 4121 | 31.1 |
| 其中:证券交易印花税 | 2391 | 65.1 |
| 资源税 | 2417 | 12.1 |
| 契税 | 2884 | -14.5 |
| 房产税 | 3697 | 6.3 |
| 城镇土地使用税 | 1870 | 3.3 |
| 土地增值税 | 2818 | -14.5 |
| 耕地占用税 | 1059 | -6.2 |
| 环境保护税 | 248 | 18.8 |
| 车船税、船舶吨税、烟叶税等其他各项税收收入合计 | 958 | -0.8 |
证券交易印花税包含在印花税中,不能重复加总。出口退税在表中按正数列示;核加税收总额时扣减,各税项净合计为140,706亿元,与全国税收收入一致。
一般公共预算收入中,税收收入140,706亿元,增长6.1%;非税收入31,586亿元,增长1.2%。税收占一般公共预算收入的81.7%,增速比非税收入高4.9个百分点,呈现出占比更大的收入来源增长也更快的特征。国内增值税、企业所得税和个人所得税合计103,712亿元,占税收收入73.7%。这些大规模税种的变化,是理解税收总体走势的关键。
证券交易印花税是增速最突出的列示税项,收入2,391亿元,同比增长65.1%,明显高于印花税整体31.1%的增速。其金额占全部印花税的58.0%,但占全国税收收入的比重为1.7%。解读这一变化,需要同时看增速和规模:证券交易印花税增长突出,在整体税收中的权重则远小于国内增值税、企业所得税等大税种。
个人所得税收入13,464亿元,增长14.1%,比企业所得税快7.0个百分点,也高于税收整体6.1%的增速。个税收入变化与居民收入增幅属于不同统计口径,不能直接对应。
其余税项同样存在分化。进口货物增值税、消费税增长12.7%,关税下降0.5%;国内消费税下降4.1%,车辆购置税增长12.2%。资源税和环境保护税分别增长12.1%和18.8%,城市维护建设税增长3.4%,其他各项税收合计下降0.8%。出口货物退增值税、消费税18,087亿元,增长6.3%;这是一项退税,在税收金额汇总中按扣减项处理,其增长不能作为征税收入增加来理解。
土地出让收入下降,部分相关税种仍增长
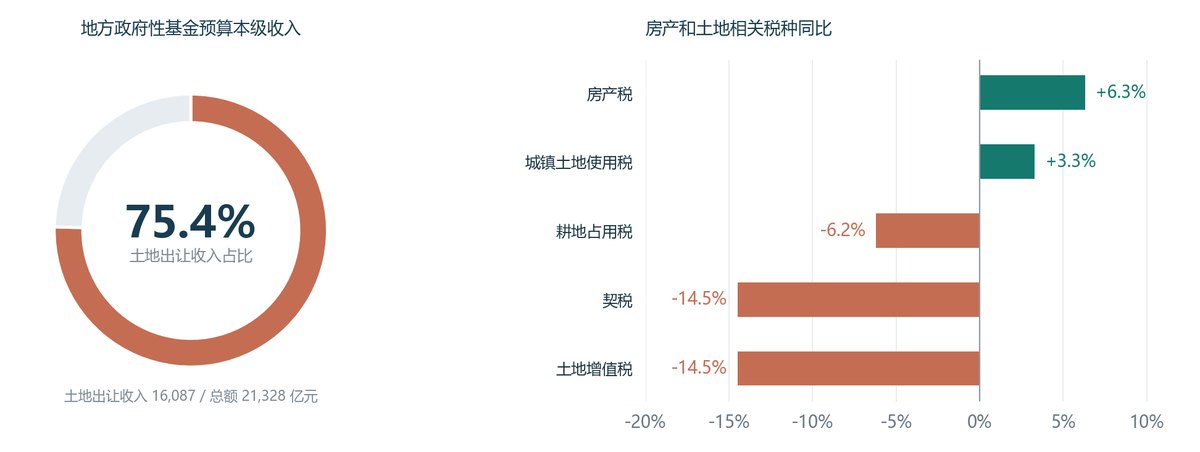
土地收入占比与相关税种变化。75.4%为本站计算;左图分母为地方政府性基金预算本级收入,右图为一般公共预算中的相关税种。
土地出让收入是地方政府性基金收入中最值得关注的部分。前三季度,地方政府性基金预算本级收入21,328亿元,下降22.3%;其中,国有土地使用权出让收入16,087亿元,下降27.9%。土地出让收入占地方政府性基金预算本级收入的75.4%,占全国政府性基金预算收入的64.3%,降幅又比地方基金收入整体大5.6个百分点。其规模与降幅,说明它是理解基金收入下降的关键分项。
房产和土地相关税种也有内部差别。契税和土地增值税均下降14.5%,耕地占用税下降6.2%;房产税和城镇土地使用税分别增长6.3%和3.3%。土地出让收入下降的同时,部分相关税种仍在增长,不能将这些收入概括为全面下降。土地出让收入属于政府性基金预算,与一般公共预算中的相关税种应分别观察。
主要支出科目中,5项增长、5项下降
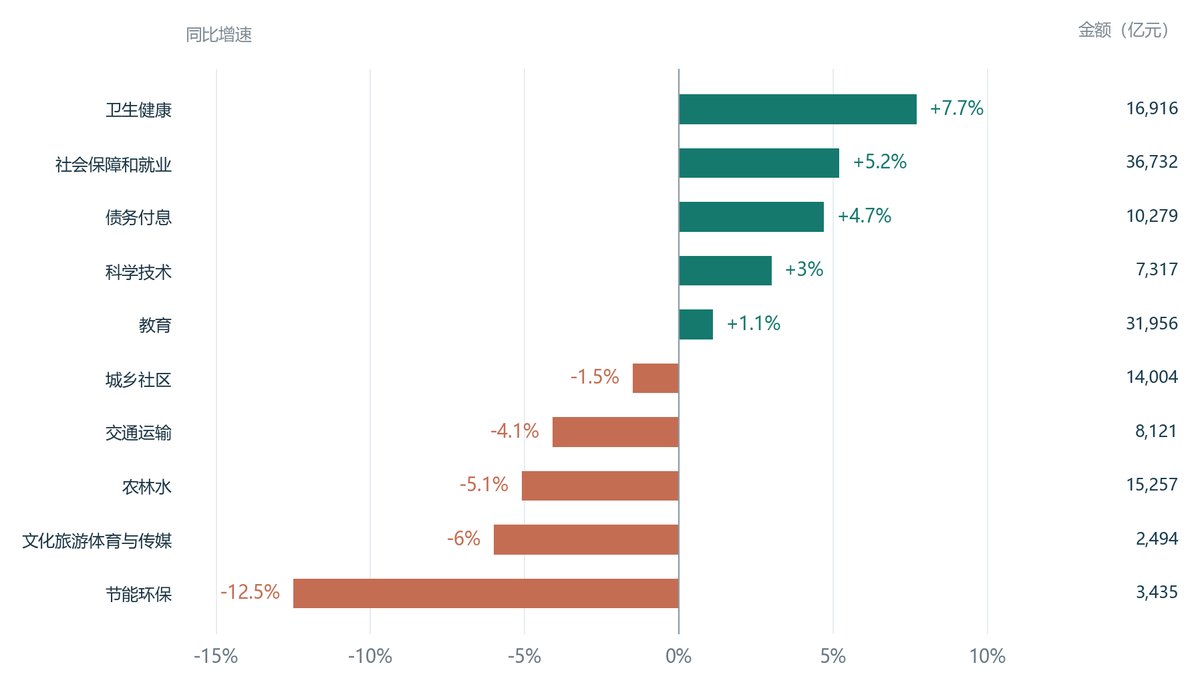
一般公共预算主要支出科目增减。10项科目为所列主要支出科目,并非全部支出的完整分解。
2026年前三季度一般公共预算主要支出科目
| 指标 | 金额(亿元) | 同比(%) |
|---|---|---|
| 教育支出 | 31956 | 1.1 |
| 科学技术支出 | 7317 | 3 |
| 文化旅游体育与传媒支出 | 2494 | -6 |
| 社会保障和就业支出 | 36732 | 5.2 |
| 卫生健康支出 | 16916 | 7.7 |
| 节能环保支出 | 3435 | -12.5 |
| 城乡社区支出 | 14004 | -1.5 |
| 农林水支出 | 15257 | -5.1 |
| 交通运输支出 | 8121 | -4.1 |
| 债务付息支出 | 10279 | 4.7 |
支出端的关键特点是总体增长较低、科目之间差异明显。一般公共预算支出整体增长1.0%,所列10个主要支出科目中,5项增长、5项下降。
社会保障和就业支出36,732亿元,在上述10个科目中规模最大;卫生健康支出增长7.7%,是这些科目中增速最高的一项。教育、社会保障和就业、卫生健康三项合计85,604亿元,占一般公共预算支出40.7%,三项增速均高于支出整体。尤其社保就业和卫生健康分别高出总体增速4.2和6.7个百分点,显示其在支出结构中的比重有所上升。
增长较慢的科目中,教育支出增长1.1%,接近支出整体增速;科学技术支出增长3.0%。下降项目中,节能环保支出降幅最大,为12.5%;文化旅游体育与传媒、农林水、交通运输和城乡社区支出分别下降6.0%、5.1%、4.1%和1.5%。总支出增长与多个科目下降并存,说明不同领域的支出变化差别较大。这10项主要科目并不涵盖全部一般公共预算支出。
债务付息支出10,279亿元,增长4.7%,高于一般公共预算支出整体增速3.7个百分点,占前三季度累计一般公共预算支出的4.9%。付息支出的相对权重有所上升。
中央与地方收支变化存在差异
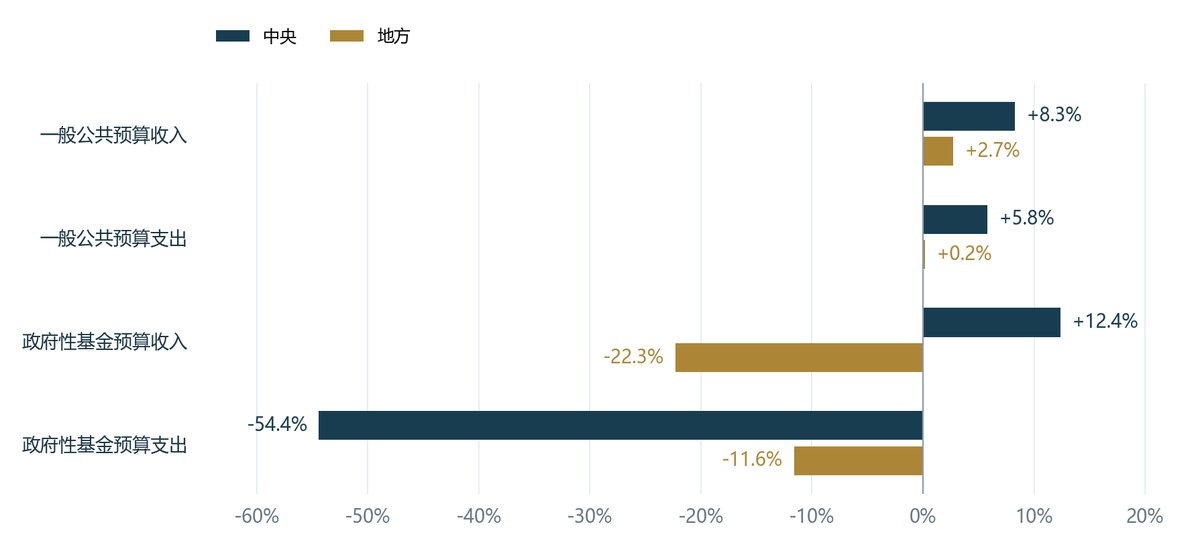
中央与地方的收支同比增速。收入分别为中央收入与地方本级收入,支出分别为中央本级支出与地方支出。
中央与地方的差异同时体现在两套预算中。中央一般公共预算收入76,699亿元,增长8.3%;地方一般公共预算本级收入95,593亿元,增长2.7%,中央增速高出5.6个百分点。政府性基金预算中,中央收入3,682亿元,增长12.4%,地方本级收入却下降22.3%。全国政府性基金收入下降18.6%的总量背后,中央与地方的收入变化方向相反。
从支出层级看,中央一般公共预算本级支出32,820亿元,增长5.8%;地方一般公共预算支出177,379亿元,增长0.2%。地方支出占全国的84.4%,其增幅较低,是理解全国一般公共预算支出仅增长1.0%的重要结构背景。
政府性基金预算支出的收缩则同时出现在中央和地方:中央本级支出3,692亿元,下降54.4%;地方支出59,062亿元,下降11.6%。中央降幅更大,地方则占全国政府性基金预算支出的94.1%。地方支出中,国有土地使用权出让收入相关支出25,565亿元,下降18.5%,降幅比对应收入小9.4个百分点。这一支出占地方政府性基金支出的43.3%,其余地方基金支出不能一并视为土地出让收入相关支出。
来源与口径
数据来源:财政部。
计算方法:占比=对应分项金额÷明确列示的总额×100%;金额合计=所列项目金额之和;金额差额=两项金额相减;增速或降幅之差以百分点表示,由对应百分数相减。图中非土地出让收入部分=地方政府性基金预算本级收入减国有土地使用权出让收入。比例及百分点差按文中精度四舍五入,未倒推上年金额。
各税项金额汇总扣除出口退税,并避免重复计算证券交易印花税。所列收入与支出的算术差额不等同于预算赤字。